Domain versicherungsprodukte24.de kaufen?
Wir ziehen mit dem Projekt
versicherungsprodukte24.de um.
Sind Sie am Kauf der Domain
versicherungsprodukte24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungsprodukte24.de kaufen?
Ist eine direkte Art fördernd?
Eine direkte Art kann fördernd sein, da sie klare und konkrete Informationen vermittelt und Missverständnisse vermeidet. Sie ermöglicht eine effektive Kommunikation und kann zu schnelleren Ergebnissen führen. Allerdings ist es wichtig, dass die direkte Art respektvoll und einfühlsam erfolgt, um mögliche negative Auswirkungen auf andere zu vermeiden. **
Ist Radfahren genauso fördernd wie Laufen?
Radfahren und Laufen sind beide gute Möglichkeiten, um Ausdauer, Kraft und Fitness zu verbessern. Beide Aktivitäten bieten ähnliche Vorteile wie die Stärkung des Herz-Kreislauf-Systems, den Aufbau von Muskeln und die Verbrennung von Kalorien. Der Hauptunterschied besteht darin, dass Radfahren gelenkschonender ist, da es weniger Belastung auf die Knie- und Fußgelenke ausübt, während Laufen eine höhere Intensität und eine größere Wirkung auf den Knochenbau haben kann. Letztendlich hängt es von den individuellen Vorlieben und Zielen ab, welche Aktivität besser geeignet ist. **
Ähnliche Suchbegriffe für Geistesklarheit fördernd
Top-Angebote
Produkte zum Begriff Geistesklarheit fördernd:
-
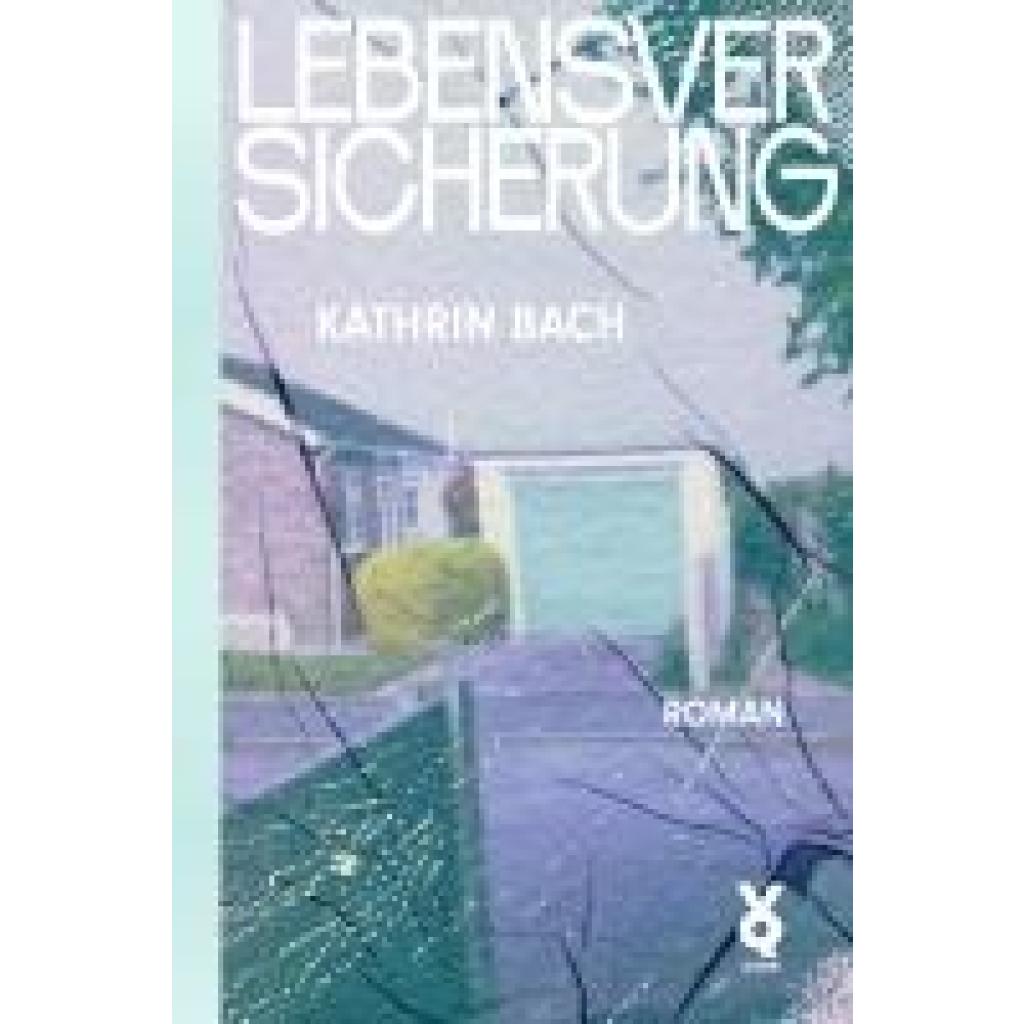
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet ein Job, der aufregend, abwechslungsreich und fördernd ist?
Ein Job, der aufregend, abwechslungsreich und fördernd ist, könnte beispielsweise ein Beruf im Bereich des Eventmanagements sein. In diesem Job organisiert man verschiedene Veranstaltungen, wie Konzerte, Messen oder Firmenevents, und ist ständig mit neuen Herausforderungen und unterschiedlichen Aufgaben konfrontiert. Zudem hat man die Möglichkeit, kreativ zu arbeiten und seine organisatorischen Fähigkeiten weiterzuentwickeln. **
-
Wie können Unternehmen ihre Mitarbeiter fördernd entwickeln, um ihr volles Potenzial auszuschöpfen und langfristig binden zu können?
Unternehmen können ihre Mitarbeiter fördern, indem sie regelmäßige Weiterbildungen und Schulungen anbieten, um ihre Fähigkeiten zu verbessern. Zudem können Mentoring-Programme eingerichtet werden, um den Mitarbeitern eine persönliche Entwicklung zu ermöglichen. Durch regelmäßiges Feedback und Anerkennung können Mitarbeiter motiviert werden, ihr volles Potenzial auszuschöpfen und langfristig an das Unternehmen gebunden werden. **
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
Top-Angebote
Produkte zum Begriff Geistesklarheit fördernd:
-
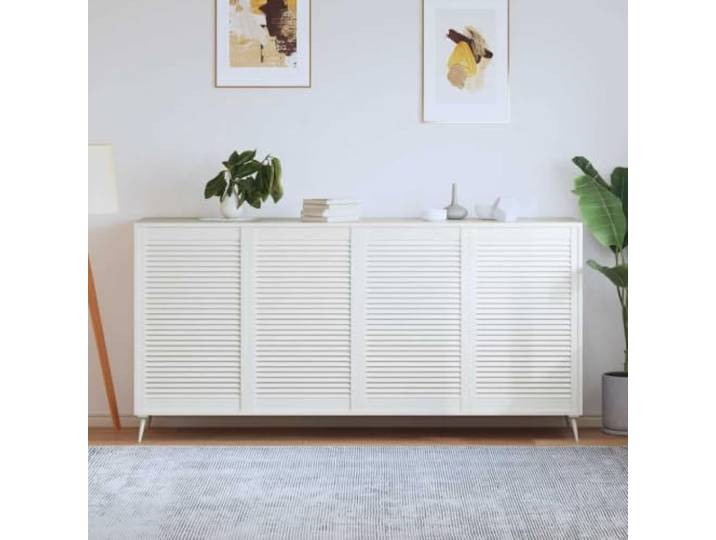
Xolmizyn 4er Set Lamellentüren aus Kiefernholz, Weiß 99,3x59,4 cm Schrank Massiv, Luftzirkulation fördernd, Vielseitig einsetzbar, Rustikale OptikXolmizyn 4er Set Lamellentüren aus Kiefernholz, Weiß 99,3x59,4 cm Schrank Massiv, Luftzirkulation fördernd, Vielseitig einsetzbar, Rustikale Optik. Das 4er Set besteht aus massivem Kiefernholz, welches für eine robuste Struktur sorgt und durch die helle Lackierung auf Wasserbasis überzeugt. Die stilvolle Lamellen-Optik verleiht jedem Möbelstück eine elegante Note und ermöglicht gleichzeitig eine effektive Luftzirkulation im Innenraum. Mit den Abmessungen von 99,3 x 59,4 cm eignen sich diese Türen ideal für den Austausch an Kleiderschränken, Badezimmermöbeln oder Küchenschränken. Die rustikale Maserung des Kiefernholzes setzt geschmackvolle Akzente in deinem Zuhause und lässt sich vielseitig in unterschiedliche Einrichtungsstile integrieren. Neben der Nutzung als Schranktüren dienen diese Elemente hervorragend als dekorative Verkleidungen, Sichtschutz oder zur individuellen Gestaltung von Heizkörpern. Farbe:Weiß 8176,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KTHLBRH Schaumstoffmatratze Weiss 90x190 cm H2 H3 3 Schichten 22D PU Strickstoffbezug atmungsaktiv, wendbar H2 H3, Feuchtigkeitsregulierung, Blutzirkulation förderndKTHLBRH Schaumstoffmatratze Weiss 90x190 cm H2 H3 3 Schichten 22D PU Strickstoffbezug atmungsaktiv, wendbar H2 H3, Feuchtigkeitsregulierung, Blutzirkulation fördernd. Die 3-schichtige Konstruktion dieser Matratze kombiniert 22D PU-Schaumstoff, um eine ausgewogene Stützfläche für den gesamten Körper zu schaffen, die sich dem Liegen anpasst und Druckpunkte gleichmäßig verteilt. Der Bezug aus kuscheligem Strickstoff fördert die Luftzirkulation und Feuchtigkeitsregulierung, sodass die Schlafoberfläche trocken und angenehm bleibt, ohne Wärmestau zu verursachen. Mit den Härtegraden H2 und H3 bietet diese 90x190 cm Matratze zwei Optionen in einem Produkt: einfach die Matratze wenden, um die feste oder mittelfeste Liegefläche zu wählen, passend zu deinen Vorlieben. Die atmungsaktive Struktur des Bezugs unterstützt die Luftzirkulation durch die gesamte Matratze, was zu einem frischen Schlafklima beiträgt und die nächtliche Erholung fördert. Die weiße Schaumstoffmatratze mit den Maßen 90x190 cm ist so konzipiert, dass sie Müdigkeit reduziert und die Blutzirkulation anregt, um nach einem langen Tag eine tiefe Entspannung zu ermöglichen. Farbe:Original169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bach, Kathrin: LebensversicherungLebensversicherung , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20250214, Autoren: Bach, Kathrin, Redaktion: Voland & Quist, Seitenzahl/Blattzahl: 200, Keyword: Debütroman; Dorf; Familie; Kleinstadtleben; Versicherung, Fachschema: Deutscher Buchpreis 2025 Longlist, Fachkategorie: Belletristik: Themen, Stoffe, Motive: Adoleszenz, Warengruppe: TB/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 21, Gewicht: 428, Produktform: Kartoniert, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine direkte Art fördernd?
Eine direkte Art kann fördernd sein, da sie klare und konkrete Informationen vermittelt und Missverständnisse vermeidet. Sie ermöglicht eine effektive Kommunikation und kann zu schnelleren Ergebnissen führen. Allerdings ist es wichtig, dass die direkte Art respektvoll und einfühlsam erfolgt, um mögliche negative Auswirkungen auf andere zu vermeiden. **
-
Ist Radfahren genauso fördernd wie Laufen?
Radfahren und Laufen sind beide gute Möglichkeiten, um Ausdauer, Kraft und Fitness zu verbessern. Beide Aktivitäten bieten ähnliche Vorteile wie die Stärkung des Herz-Kreislauf-Systems, den Aufbau von Muskeln und die Verbrennung von Kalorien. Der Hauptunterschied besteht darin, dass Radfahren gelenkschonender ist, da es weniger Belastung auf die Knie- und Fußgelenke ausübt, während Laufen eine höhere Intensität und eine größere Wirkung auf den Knochenbau haben kann. Letztendlich hängt es von den individuellen Vorlieben und Zielen ab, welche Aktivität besser geeignet ist. **
-
Wie lautet ein Job, der aufregend, abwechslungsreich und fördernd ist?
Ein Job, der aufregend, abwechslungsreich und fördernd ist, könnte beispielsweise ein Beruf im Bereich des Eventmanagements sein. In diesem Job organisiert man verschiedene Veranstaltungen, wie Konzerte, Messen oder Firmenevents, und ist ständig mit neuen Herausforderungen und unterschiedlichen Aufgaben konfrontiert. Zudem hat man die Möglichkeit, kreativ zu arbeiten und seine organisatorischen Fähigkeiten weiterzuentwickeln. **
-
Wie können Unternehmen ihre Mitarbeiter fördernd entwickeln, um ihr volles Potenzial auszuschöpfen und langfristig binden zu können?
Unternehmen können ihre Mitarbeiter fördern, indem sie regelmäßige Weiterbildungen und Schulungen anbieten, um ihre Fähigkeiten zu verbessern. Zudem können Mentoring-Programme eingerichtet werden, um den Mitarbeitern eine persönliche Entwicklung zu ermöglichen. Durch regelmäßiges Feedback und Anerkennung können Mitarbeiter motiviert werden, ihr volles Potenzial auszuschöpfen und langfristig an das Unternehmen gebunden werden. **
Ähnliche Suchbegriffe für Geistesklarheit fördernd
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung?
Was ist der Unterschied zwischen Haftpflichtversicherung und Rechtsschutzversicherung? Eine Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch den Versicherten verursacht wurden, während eine Rechtsschutzversicherung die Kosten für rechtliche Auseinandersetzungen des Versicherten übernimmt. Die Haftpflichtversicherung schützt vor finanziellen Folgen von Schadensfällen, während die Rechtsschutzversicherung rechtliche Unterstützung und Kostenübernahme bei Streitigkeiten bietet. Beide Versicherungen sind wichtig, um sich vor finanziellen Risiken im Zusammenhang mit Haftungs- und Rechtsstreitigkeiten zu schützen. **
-
Was ist der Unterschied zwischen einer Lebensversicherung und einer Unfallversicherung?
Eine Lebensversicherung zahlt im Todesfall des Versicherten eine vorher vereinbarte Summe an die Begünstigten aus, während eine Unfallversicherung Leistungen erbringt, wenn der Versicherte durch einen Unfall dauerhaft beeinträchtigt wird oder stirbt. Die Lebensversicherung bietet somit einen finanziellen Schutz für die Hinterbliebenen, während die Unfallversicherung den Versicherten selbst absichert. Zudem ist die Unfallversicherung meist günstiger und bietet spezifische Leistungen im Falle eines Unfalls. **
-
Was sind die wichtigsten Unterschiede zwischen Haftpflichtversicherung, Krankenversicherung und Lebensversicherung und wie können diese Versicherungsarten das Risiko für Einzelpersonen und Unternehmen reduzieren?
Die Haftpflichtversicherung deckt Schadensersatzansprüche Dritter ab, die durch die versicherte Person verursacht wurden, während die Krankenversicherung die medizinischen Kosten im Falle von Krankheit oder Verletzung abdeckt. Die Lebensversicherung dagegen zahlt im Todesfall des Versicherten eine vereinbarte Summe an die Begünstigten aus. Diese Versicherungsarten können das Risiko für Einzelpersonen und Unternehmen reduzieren, indem sie finanzielle Sicherheit bieten und die Kosten im Falle von unvorhergesehenen Ereignissen abdecken. Sie ermöglichen es den Versicherten, sich vor den finanziellen Folgen von Haftungsansprüchen, Krankheitskosten und dem Verlust des Haupteinkommens zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.